손주 손자녀 증여 세대생략증여 시 고려할 점. 증여한도 합산과세 할증세율
황혜린 세무사 · 인베스트 세무회계
안녕하세요 금융세제연구소 황혜린 세무사 입니다.
오랜만에 증여 이야기를 꺼내보려고 합니다.
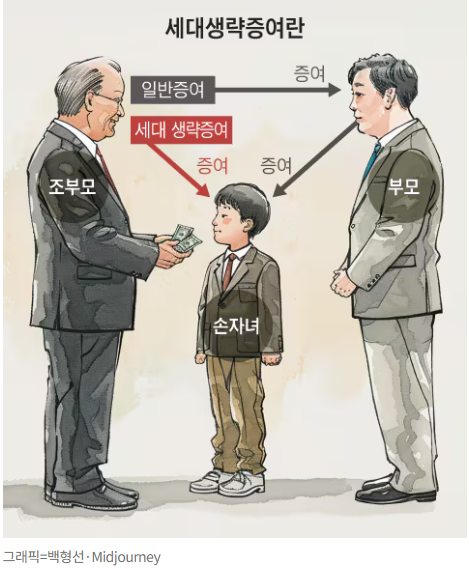
할아버지, 할머니가 손자녀에게 하는 증여를
세대생략증여
라고 합니다.
어차피 내 재산이 자녀에게 갔다가
자녀가 죽으면 손주에게 내려갈테니
자녀세대를 생략하고
미리 손주에게 바로 주는 것이지요.
이러한 세대생략증여는
자산가들 사이에서는 원래도 많이 하고 있었는데
최근에 부쩍 더 고민하시는 분들이 많아지고 있는 거
같습니다.
자식 건너뛰고 손주에게 직접 증여… 세금은?www.chosun.com
세대생략증여 시 고려해야 할 체크포인트를
알아보겠습니다.
증여재산공제
동일인합산과세
할증과세
증여재산공제
증여재산공제는
증여세 과세가액에서 공제하는 금액으로
수증자 기준으로
각 관계그릅별로 10년간 합산하여 적용합니다.
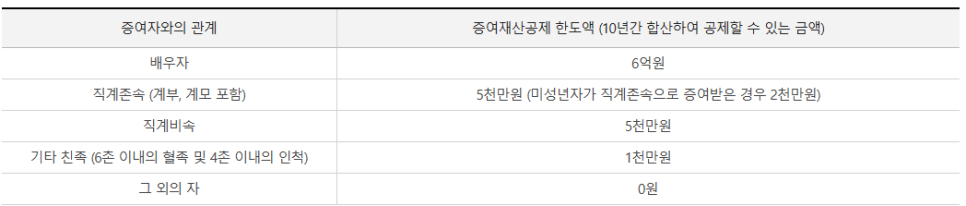
수증자를 기준으로 각 그룹을 판단하므로
손자녀 기준으로는
아버지와 어머니 / 할아버지와 할머니(친가,외가)는
직계존속으로 묶입니다.
손자녀가 증여일로부터 10년 내에
엄마 또는 아빠에게 증여를 받으면서
증여재산공제 5천(성년) 또는 2천만원(미성년) 을
이미 사용하였다면
조부모로부터 증여 받는 경우에는
공제가 적용되지 않습니다.
반대로, 조부모로부터 먼저 증여 받으면서
증여재산공제를 사용하고
증여일 10년 이내 엄마아빠에게 증여를 받는 경우
마찬가지로 증여재산공제는 적용되지 않습니다.
성년자녀 기준 증여재산공제 10년 / 5,000만원
부모에게 증여받으면서 공제 적용 후
10년 이내 조부모에게 증여 받는다면
공제 적용 X
동일인합산과세
증여세는 동일인에게 증여를 많이 받을 수록
증여재산이 누적되어
높은세율을 적용받게 됩니다.
여기서 동일인이란?
증여자가 직계존속인 경우
그 직계존속의 배우자를 포함합니다.
아빠=엄마
할아버지=할머니
따라서, 아빠엄마와 할아버지할머니는
동일인이 아니기 때문에
증여세 계산 시 증여재산이 합산되지 않습니다.
| 상속세및증여세법 제47조 [ 증여세 과세가액(2010.01.01 제목개정) ] ① 증여세 과세가액은 증여일 현재 이 법에 따른 증여재산가액을 합친 금액[제31조 제1항 제3호, 제40조 제1항 제2호ㆍ제3호, 제41조의3, 제41조의5, 제42조의3, 제45조 및 제45조의2부터 제45조의4까지의 규정에 따른 증여재산(이하 "합산배제증여재산"이라 한다)의 가액은 제외한다]에서 그 증여재산에 담보된 채무(그 증여재산에 관련된 채무 등 대통령령으로 정하는 채무를 포함한다)로서 수증자가 인수한 금액을 뺀 금액으로 한다.(2021.12.21 개정) ② 해당 증여일 전 10년 이내에 동일인(증여자가 직계존속인 경우에는 그 직계존속의 배우자를 포함한다)으로부터 받은 증여재산가액을 합친 금액이 1천만원 이상인 경우에는 그 가액을 증여세 과세가액에 가산한다. 다만, 합산배제증여재산의 경우에는 그러하지 아니하다.(2010.01.01 개정) ③ 제1항을 적용할 때 배우자 간 또는 직계존비속 간의 부담부증여(負擔附贈與, 제44조에 따라 증여로 추정되는 경우를 포함한다)에 대해서는 수증자가 증여자의 채무를 인수한 경우에도 그 채무액은 수증자에게 인수되지 아니한 것으로 추정한다. 다만, 그 채무액이 국가 및 지방자치단체에 대한 채무 등 대통령령으로 정하는 바에 따라 객관적으로 인정되는 것인 경우에는 그러하지 아니하다.(2010.01.01 개정) |
따라서 수증자(증여받는 사람) 에게
동일인이 아닌 여러명의 증여자가 증여할 수록
부담하는 증여세가 줄어듭니다.
할아버지 / 아버지 / 손자
이렇게 있다면 같은 금액을
아버지가->손자(아버지 입장에서는 자녀) 에게
전부 증여하는 것보다
같은 금액을
할아버지가 -> 손자 / 아버지가 -> 손자 (아버지 입장에서는 자녀)
나눠서 하게 되면
납부하는 증여세가 줄어들게 되는 것이지요!
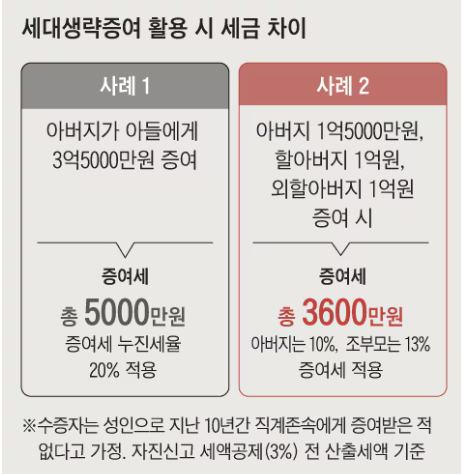
기사에서 예로 들었던 사례를 첨부합니다.
아들의 입장에서는 3.5억을 증여받는 것은 동일하나
납부해야 할 세금은 증여자가
할아버지, 외할아버지, 아버지로 나누어 지니
1,400만원 줄어들게 되네요.
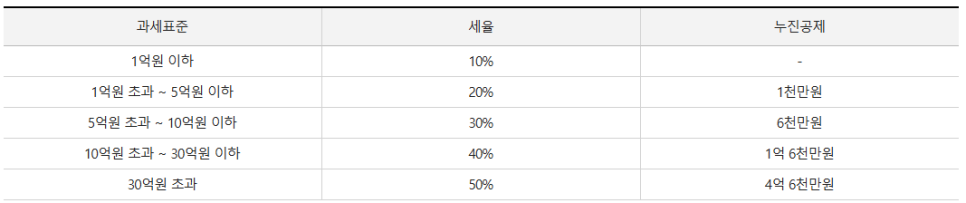
증여세율
세대생략증여가 일어나는 경우
아래의 증여세율 표를 적용하여 계산한
증여세 산출세액에서
30% 의 세대생략할증세액이 추가됩니다.
(미성년자가 20억원을 초과하여 증여받는 경우 40%)
30% / 40% 는 꽤 높은 할증률입니다만
그럼에도 불구하고 세대생략증여를 하는 이유는
어차피 내 재산이 내 자녀에게 내려가고
내 자녀에게 내려간 재산은 다시 손주들한테 가니
두번에 걸쳐저 세금내느니
할증되더라도
한번만 내는 게 유리할 수 있기 때문입니다.
매우 단순한 사례로
2억원을 할아버지가 손자녀_성년 에게 증여했을 때와
할아버지가 아버지에게 증여하고
세금 낸 후 남은 금액을
다시 아버지가 손자녀(아버지기준 자녀)_성년 에게
증여하는 경우
손자녀 손에 최종 남는 금액을 비교해 볼까요?
이해를 돕기 위한 계산예시로
증여재산공제 적용했으나 신고세액공제 미적용을 가정
다른 증여는 없음
| 구분 | 할아버지가 손자녀에게 2억원 증여 | 할아버지가 아버지에게 2억원 증여 |
| 산출세액 | 2,000 만 원 | 2,000 만 원 |
| 세대생략 할증과세 | 600 만 원 | |
| 증여세 #1 | 2,600 만 원 | 2,000 만 원 |
| 증여세 납부 후 1.8억을 손자녀에게 증여 | ||
| 산출세액 | 1,600 만 원 | |
| 증여세#2 | 1,600 만 원 | |
| 손자녀가 최종 받는 금액 | 1.74억 | 1.64억 |
할증세액을 내더라도
두번보다는 한번이 나을 수 있기 때문에
비교 후 세대생략증여를 선택하는 경우가 많습니다.
세대생략증여 시 체크해야 할
증여재산공제, 동일인합산과세, 할증과세
이렇게 3가지를 알아보았습니다.
세대생략증여 이후에는
아무래도 할아버지 할머니가 증여하기 때문에
상속이슈가 발생할 수 있습니다.
다음 글은 세대생략증여와 상속이야기를
해보도록 하겠습니다.