퇴직연금 IRP DC 안전자산 30% ETF 리스트, 연금저축 IRP 어디에 나누기
황혜린 세무사 · 인베스트 세무회계
안녕하세요 인베스트 세무회계 황혜린 세무사 입니다.
연휴로 인해 10월이 너무나 빠르게 지나가고 있습니다.
4분기가 되면 제 블로그에서도
연금과 관련된 글들의 조회수가 눈에 띄게 올라가는데요
저도 정리가 필요했고
연금투자자들이라면 알아두면 좋을
퇴직연금계좌의 위험자산 70%를 맞추기 위한
안전자산 30% 에 해당하는
ETF 리스트를 찾아봤습니다.
ETF CHECK 나 FUN ETF 와 같은
모든 운용사들의 ETF 를
한번에 체크할 수 있는 사이트에서
퇴직연금 100% 편입 가능한
ETF 리스트를 검색할 수 있으면 편할텐데요~
제가 이번 컨텐츠를 위해
한번 검색을 해봤는데
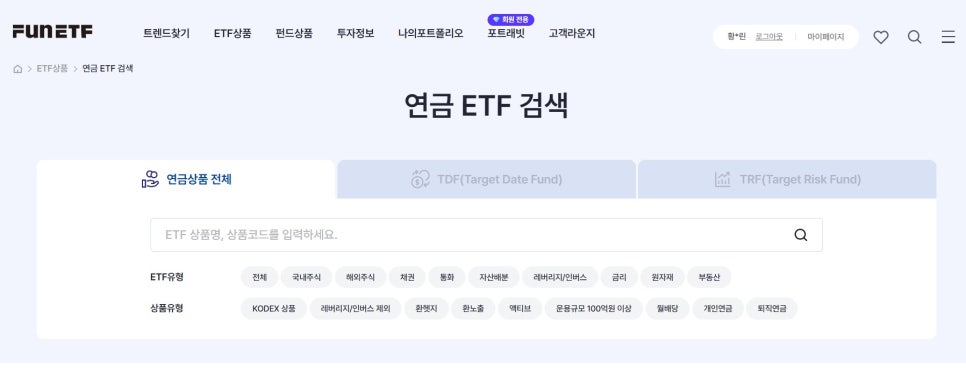
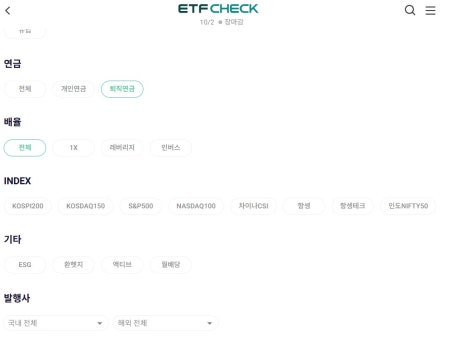
세부 검색항목에 안보여서
주요 운용사의 홈페이지에서 정리된 자료를
찾아보았습니다.
그 전에 연금저축계좌 VS 퇴직연금계좌 차이점
먼저 보고 ETF 리스트를 정리하겠습니다.
위험자산 연금저축계좌는 100%
퇴직연금계좌 (IRP / DC)는 70%
안전자산 투자비율을 살펴보기에 앞서
안전자산과 위험자산의 정의를 알아보겠습니다.
안전자산이란?
안전자산이란 주식 및 주식관련 집합투자증권 비중이 40%를 초과하지 않는 펀드와 ETF 를 의미합니다.
대표적으로 채권형, 채권혼합형 ETF 를 들 수 있습니다.
위험자산이란?
위험자산은 주식 및 주식관련 집합투자증권 비중이 40%를 초과하는 펀드나 ETF 입니다.
위험자산은 연금저축계좌,퇴직연금계좌(DC/IRP)에서 투자할 수 있는 한도가 정해져 있습니다.
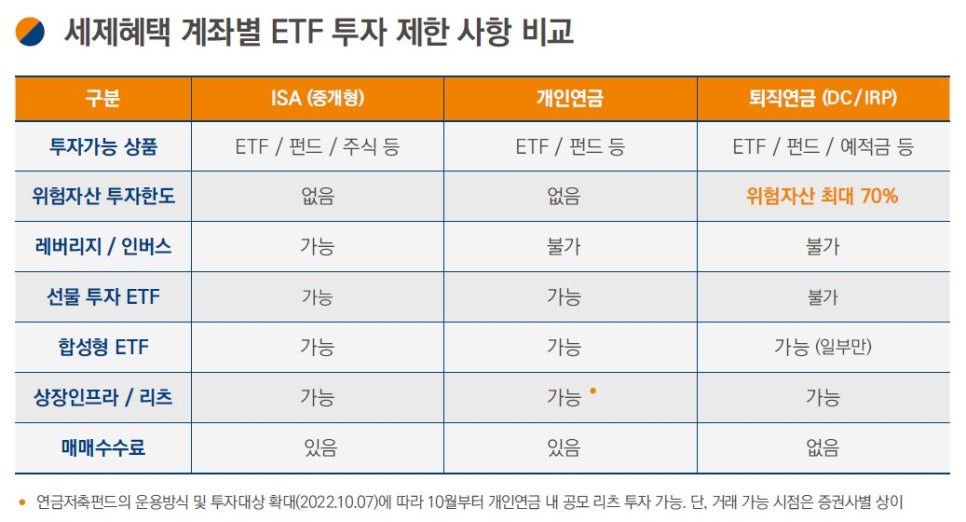
연금저축계좌에서는 위험자산 투자한도가 없어
100% 전부 위험자산으로 채울 수 있지만
퇴직연금계좌인 IRP 와 DC 에서는
위험자산을 70% 까지만 편입할 수 있습니다.
위험자산 비중이 70% 초과했다면?
위험자산의 70% 비중은 매입기준이 아니라
평가금액 기준으로 관리하고 있으며
DC 나 IRP 계좌에서 안전자산 30% 이상 편입해서
운영을 하다가 위험자산에서의 수익이 커지면서
전체 평가금액 기준 위험자산 비중이
70% 도달하게 되면
운영하고 있는 증권사에서 알람을 주거나
연금계좌 관리 화면에 들어가면
위험자산 한도를 보여줍니다.
위험자산 한도가 70% 를 초과하여도
당장 무슨일은 일어나지 않습니다.
꼭 위험자산을 매도해서 70% 이하로
맞춰야 하는 것도 아니고요.
다만, 한도가 다 찼기 때문에
신규로 위험자산을 매수할 수 없습니다.
실제 IRP 운영 사례
저와 저희 남편은
미래에셋증권에서 IRP 를 관리하고 있는데
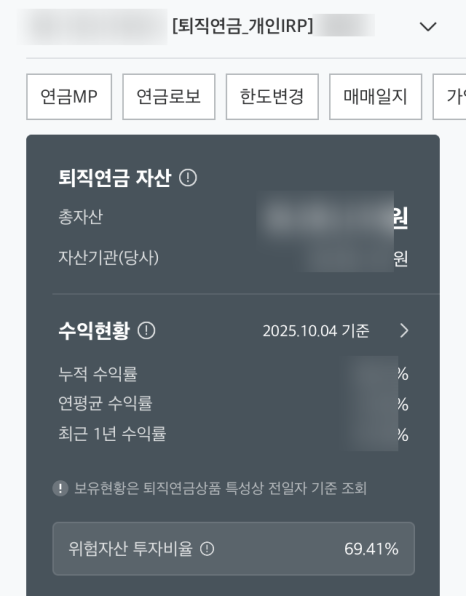
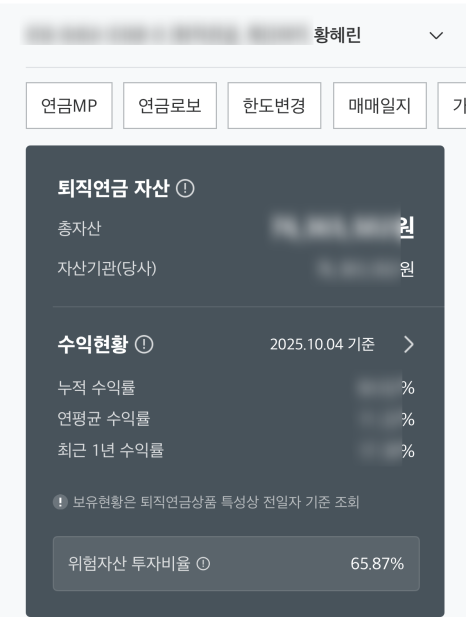
보시면 이렇게 위험자산비중이 표기가 되어 있고
오랜기간 운영하다보니 위험자산비중은 꽉 차고
더이상 추가매수가 안되는 상황이지만
기존 상품은 일단 유지를 하고 있습니다.
안전자산 ETF 리스트
TIGER / KODEX / RISE 이렇게 3개의
ETF 운용사를 검색했습니다.
TIGER ETF
연금강자답게
TIGER 에서 운영하는 ETF 를 항목에 따라 구분하여
한눈에 볼 수 있도록 자료가 있더라고요.
진한 남색 점이 퇴직연금 100% 편입 가능한
안전자산에 속하는 ETF 라인업입니다.
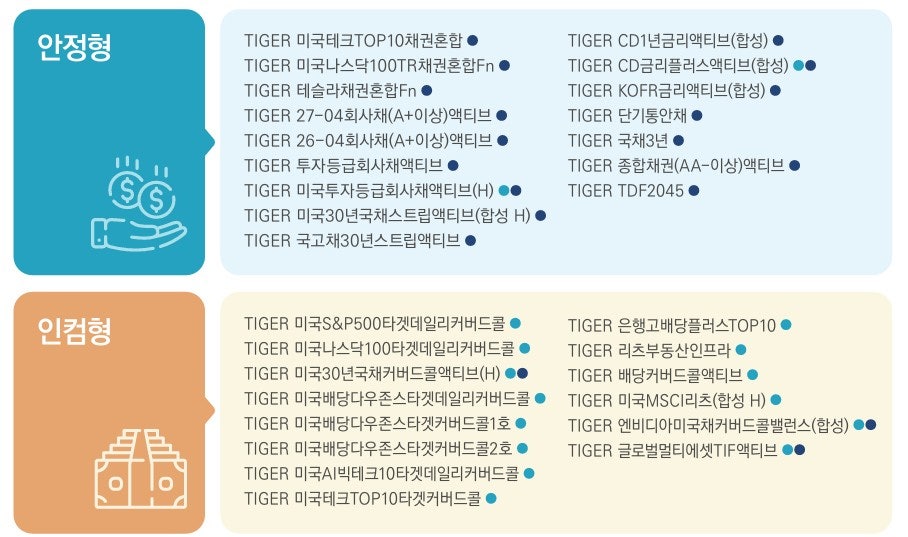
주로 채권이나 CD금리 연동이고
테슬라 채권혼합Fn 와 엔비디아미국채커버드콜도
있습니다. 미국시장 개별종목과 채권을 비중을 조정하여 운영하여 퇴직연금계좌에서도
자유롭게 거래할 수 있게 만들어
투자자들의 선택지를 넓혀주었습니다.
신경쓰기 귀찮다 싶으면
TDF 시리즈가 알아서 조정해주니
관리하기는 편할 것 같습니다.
다만, TDF 는 그 목적이 장기투자인데
ETF 는 거래를 빈번하게 하기 쉽기 때문에
퇴직연금 ETF 라인업에서 제외시킬수 있다는
소식도 들려옵니다.
TDF형 ETF<타깃데이트펀드형 상장지수펀드> 퇴직연금서 퇴출위기 왜?biz.heraldcorp.com
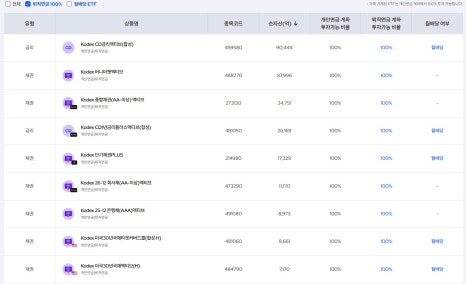
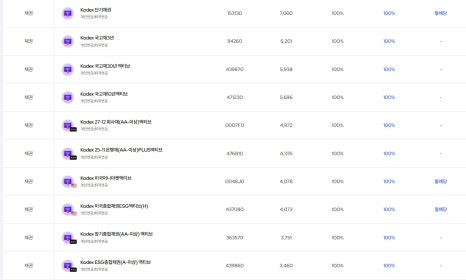
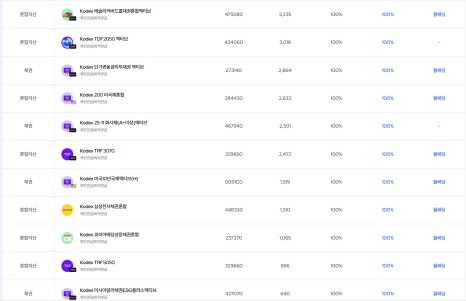
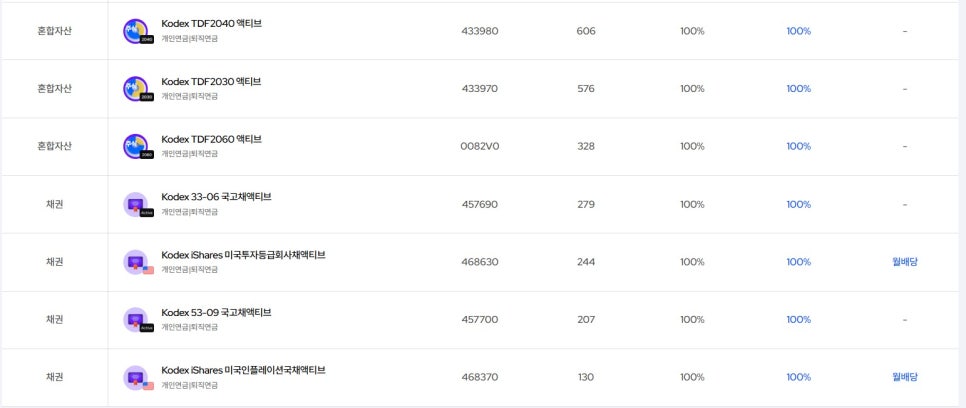
KODEX ETF
2025.10.05 기준 총 37개의 라인업이 있습니다.
상품의 편입 자산들이 TIGER 와 크게 다르지 않습니다.
RISE ETF
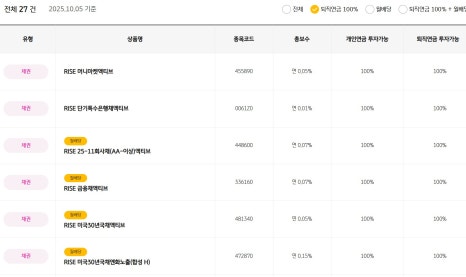
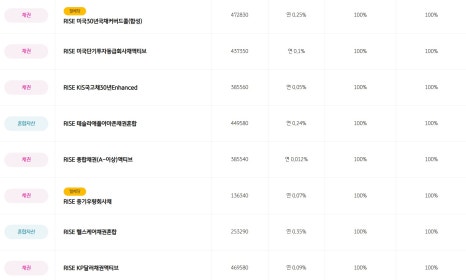
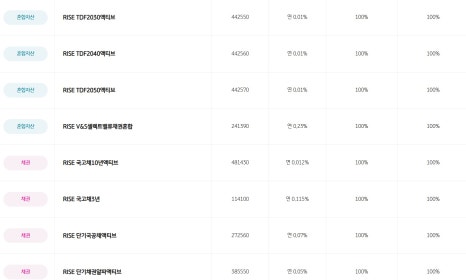
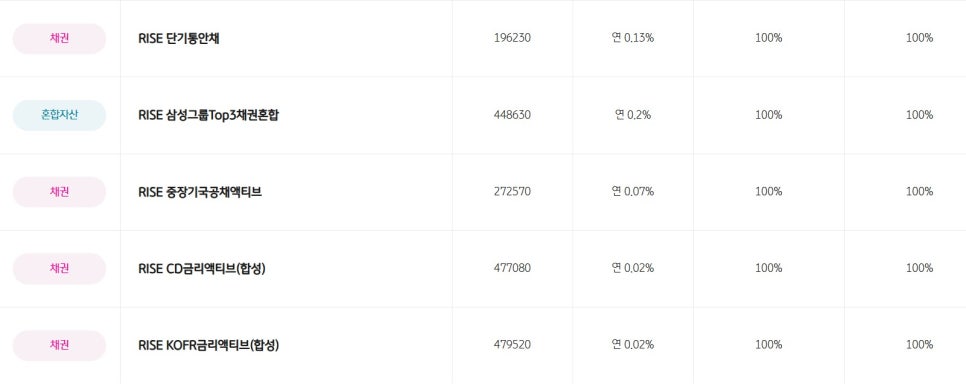
RISE 는 총 27개가 있습니다.
각 운용사 홈페이지에서 연금ETF 메뉴의 퇴직연금100% 를 선택하면 라인업을 볼 수 있습니다.
연말정산을 준비하기 위하여
연금저축계좌와 IRP 중 어디에 넣을까를 고민할 때
내가 좀 더 공격적으로 운영을 하고싶다면
연금저축계좌에 600만원을 먼저 채우고
나머지를 IRP 에 넣어 연금저축계좌 금액을
더 크게 가지고 가는 전략을 세울 수 있고
그래도 노후 자금이니
안정적인 운용이 필요하다고 생각된다면
IRP 에 900만원 전부
또는 IRP 에 일부 / 연금저축계좌에 일부
이런식으로 나눠서
적립을 하는 전략을 세울 수 있습니다.
이전에 정리해둔
연금저축계좌와 IRP 선택가이드 입니다.
올 해 연말정산 준비를 시작하는데
어디에 납입할 지 고민된다면 읽어주세요.