증권사 해외주식양도소득세 신고대행서비스 신청기간 및 주의사항
황혜린 세무사 · 인베스트 세무회계
안녕하세요 인베스트세무회계 황혜린 세무사 입니다.
2025년 한 해 동안 해외주식을 거래하여
양도소득이 발생하였다면
2026년 5월 양도소득세 확정신고를 해야 합니다.
이에 3월말부터 4월말까지 각 증권사에서는
해외주식투자자들을 대상으로 해외주식양도소득세
신고대행서비스를 제공하고 있습니다
주요 증권사들의 해외주식 양도소득세 신고대행
신청기한, 대상자, 신고대행수수료를 확인하고
해외주식 양도소득세 신고대행 신청 시 주의사항을
정리하였습니다.
본 내용은 FUN ETF 프리미엄컨텐츠에서도
확인할 수 있습니다.
해외주식양도소득세 신고대행서비스 이용 시 주의사항 | FunETFwww.funetf.co.kr
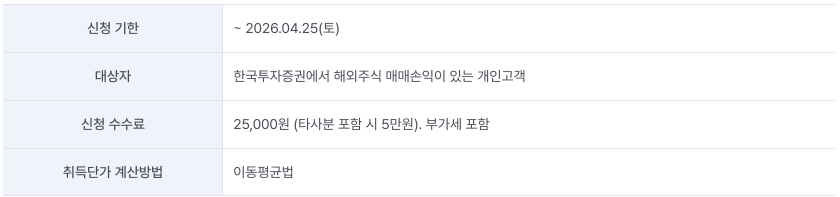
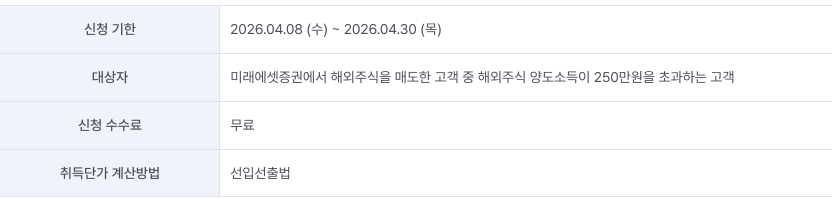
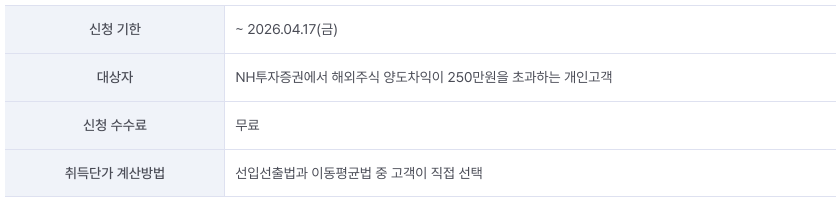
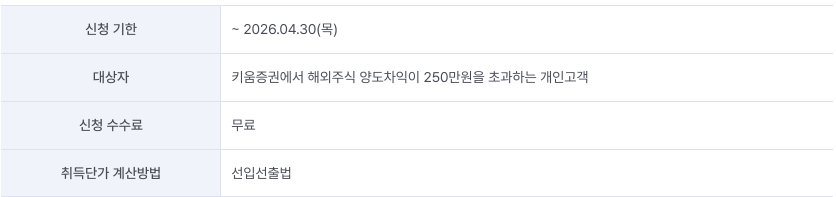
주요 증권사 신고대행 서비스
각 증권사에서는 자사에서 거래하여 발생한
양도소득세 대해 신고대행서비스를 제공하고 있습니다.
대부분 고객입장에서는 무료이고,
한국투자증권은 수수료를 계좌에서
자동출금한다고 합니다.
삼성증권
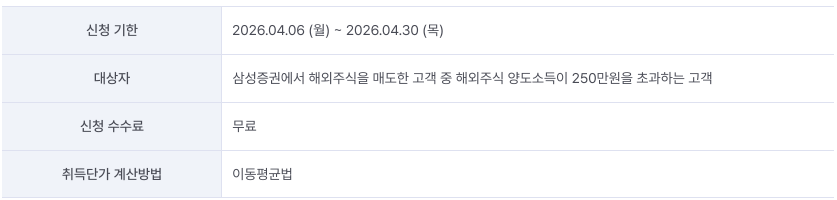
한국투자증권
미래에셋증권
NH투자증권
키움증권
신고대행서비스 신청 시 주의사항
1. 증여 또는 상속으로 취득한 주식이
있다면?
2025년 양도한 해외주식 중
증여 또는 상속으로 취득한 주식이 있다면
양도소득명세서 상의 취득단가와 양도소득을
체크하여 주세요.
증여 또는 상속받는 해외주식은
대체일(증여일)을 기준으로 전 후 2개월의 종가평균으로 취득가액을 산정합니다.
대체 후 2개월이 지나야 취득가액이 확정되기 때문에
증여세 신고 후 이체 받은 증권사에서
증여세 신고서 상의 1주당 취득단가로
취득가액을 정정하지 않았다면
양도소득명세서 상의 양도차익이 정확할 수 없습니다.
대부분의 증권사에서 증여 또는 상속,
타사대체입고 분이 있는 경우
신고대행서비스 신청대상에서 제외하고 있으니,
이 경우라면 5월 신고기간에 세무대리인
또는 홈택스 자진신고를 통해
양도소득세 신고를 별도로 챙겨야 합니다.
2. 여러 개의 증권사를 이용하여
해외주식을 거래한다면?
2. 여러 개의 증권사를 이용하여
해외주식을 거래한다면, 신고대행신청 증권사 외의
해외주식 양도소득명세서(거래내역서)를
꼭 제출해야 합니다.
각 증권사는 투자자의 다른증권사의 거래여부를
알 수 없기 때문에 양도소득 기본공제인 250만원을
기본적으로 적용하여
양도소득 과세표준금액을 산출합니다.
| 양도소득 과세표준금액 = 양도소득금액 (매도금액 – 매수금액 – 필요경비) – 양도소득 기본공제 250만원 |
각 증권사에서 산출한
과세표준이 없거나 마이너스(-) 라도
모든 증권사에서 발생한 양도소득금액을 합산하여
계산 한다면 기본공제 250만원은
한번만 적용할 수 있기 때문에
양도소득세가 발생할 수 있습니다.
따라서, 각 증권사에서 발생한 해외주식 양도소득금액을 모두 합산하여 정확하게 신고할 수 있도록
신고대행서비스 신청 시 타사분 양도소득내역서를
꼭 챙겨주세요.
해외주식 + 양도소득세 과세대상 주식을 거래했다면?
3. 해외주식과 더불어
양도소득세 과세대상 국내주식을 거래했다면
각 양도소득을 합산하여 신고해야 하는데,
각 증권사마다 신고대행 서비스의 범위가 다르므로,
거래 증권사에 합산신고 가능 여부 별도 확인이
필요하며 서비스 대상에 해당하지 않는다면
별도의 신고가 필요합니다.
5월에는 양도소득세를 확정신고 하는 달로
국내주식 양도소득과 해외주식 양도소득이 함께 있다면 확정신고 대상자이며,
해외주식 양도소득과 국내주식 양도소득을
각각 따로 신고할 수 없고 손익을 통산한 후 기본공제 250만원을 적용하여 신고해야 합니다.
| * 양도소득세 과세대상 국내주식 : 대주주, 장외거래 (공개매수 등), 비상장주식, K-OTC 중소/중견 기업 외 주식 양도 |
대주주라면 양도소득세 관리를 하는 경우가 대부분이라서 합산신고를 놓치는 경우는 많지 않으나
장외거래를 했거나 비상장주식을 거래한 경우라면
신고의무를 모르거나 당시 양도차익이 250만원이 되지 않아 신고를 하지 않았을 수 있습니다.
신고를 하지 않았다면
기한 후 신고와 함께 5월 확정신고를 해야 하며,
이미 예정신고(2025.8월, 2026.2월)를 했다면
250만원 기본공제를 중복하여 적용하지 않도록
국내주식과 해외주식 양도소득을 합산한 후
250만원을 한번만 공제하여 양
도소득세를 정산해야 합니다.
만약 이를 합산하지 않고
기본공제를 중복하여 양도소득세를 계산한다면
소득을 과소신고 한 것이 되어
추가 양도소득세와 가산세가 발생할 수 있습니다.
각 증권사의 해외주식양도소득세 신고대행
신청기간이 넉넉한 편이나
오히려 기간이 길어서 나중에 해야지 하다가
놓치는 경우가 종종 있습니다.
신고대행신청 대상자라면
각 증권사의 신고대행서비스 공지사항을 꼼꼼히 확인하고 신청기간 내 신청하여 무료 또는 약간의 비용으로
편하게 양도소득세 신고를 마치면 좋을 것 같습니다.
신고대행접수기간이 마감되었는데
신고를 하지 못한 경우
증여받은 주식이 있는 경우라서
신고대행서비스 대상이 아닌 경우
국내주식 중 양도소득세 과세대상 소득이 있어서
합산신고를 해야하는 경우 등
5월 해외주식 양도소득세
및 주식 양도소득세 확정신고가 필요하다면
인베스트세무회계로 연락주세요:)