엔 달러 투자 달러선물 엔선물ETF, 토스 외화저금통, 달러ELS, 달러RP 세금
황혜린 세무사 · 인베스트 세무회계
안녕하세요 인베스트세무회계 황혜린 세무사 입니다.
달러가 1500원대였던게 불과 한달 전이었나요?
1400원 대 중반만 되도 환전할만 하다 생각했었는데
어느새 환율이 1300원대에 들어왔습니다.
엔도 900원 중반대였던게 최근일인거 같은데
800월 중반대 까지 왔고요~
투자자마다 이 금액대의 환율이
기회라고 생각할수도 있고
앞으로 더욱 떨어질 것을 예상할 수도 있겠지요?
환이 한번 씩 출렁일때마다
환투자에 대한 관심도 반짝 올랐다가 식는 것 같습니다.
환 투자방법과 상품 그리고 환 투자상품을
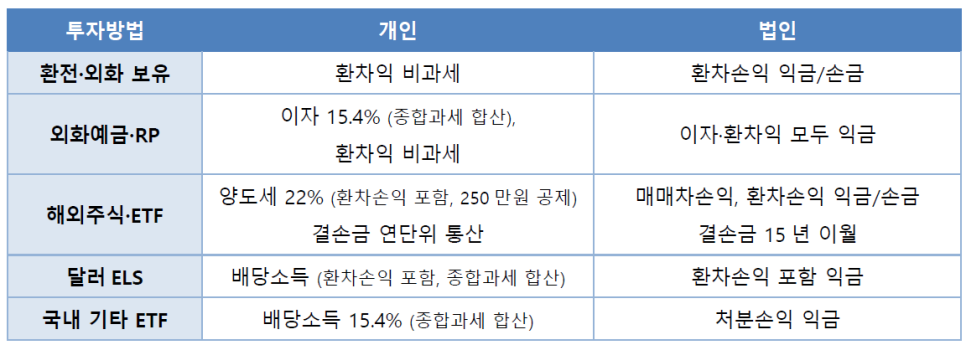
개인으로 투자시와 법인으로 투자시의 세금 차이를
정리해보도록 하겠습니다.
환 투자방법
환전(실물보유) / 외화예금 / 해외주식,ETF / 국내상장ETF / 해외펀드 / 외화채권 / 통화파생 등등...
환에 투자하는 상품들이 많이 있습니다.
해외시장에 투자하는 것이 익숙하지 않았던 시기에는
국내시장 위주로 투자할 수 밖에 없었으니
주로 환전이나, 예금, 파생 쪽으로
투자를 할 수밖에 없었을텐데요.
이제 해외시장 투자가 매우 일반적이기 때문에
더욱 다양한 방법으로 투자가 가능하게 되었습니다.
환전하여 실물/예수금 보유 -> 다시 원화 환전
외화예금이나 RP 와 같이 이자를 주는 상품
해외시장에 상장된 주식이나 ETF 투자 (주로 일본시장, 미국시장)
국내상장된 환의 움직임을 추종하는 ETF투자 (달러, 엔)
그밖에.. 채권, 파생
환전(실물/예수금 보유)
개인이 세금 생각하지 않고 투자하려면
환전하여 실물/예수금으로 보유하면 됩니다.
번거롭지만 은행 창구에서 환전하거나,
은행앱 / 증권사 앱애서 환전하여 보유하고 있다가
다시 원화로 환전하는 것입니다.
이 때 발생한 환차익은
과세대상으로 열거되어 있지 않기 때문에
세금부담이 없습니다.
환차익에 대한 과세는 없지만
원화 -> 외화 / 외화->원화 이 과정에서
수수료가 발생합니다.
은행 앱을 통하거나 우대쿠폰 등을 활용하면
조금 저렴하게 수수료를 부담할 수 있기는 하나
수수료가 아애 없는건 아니니깐요~~
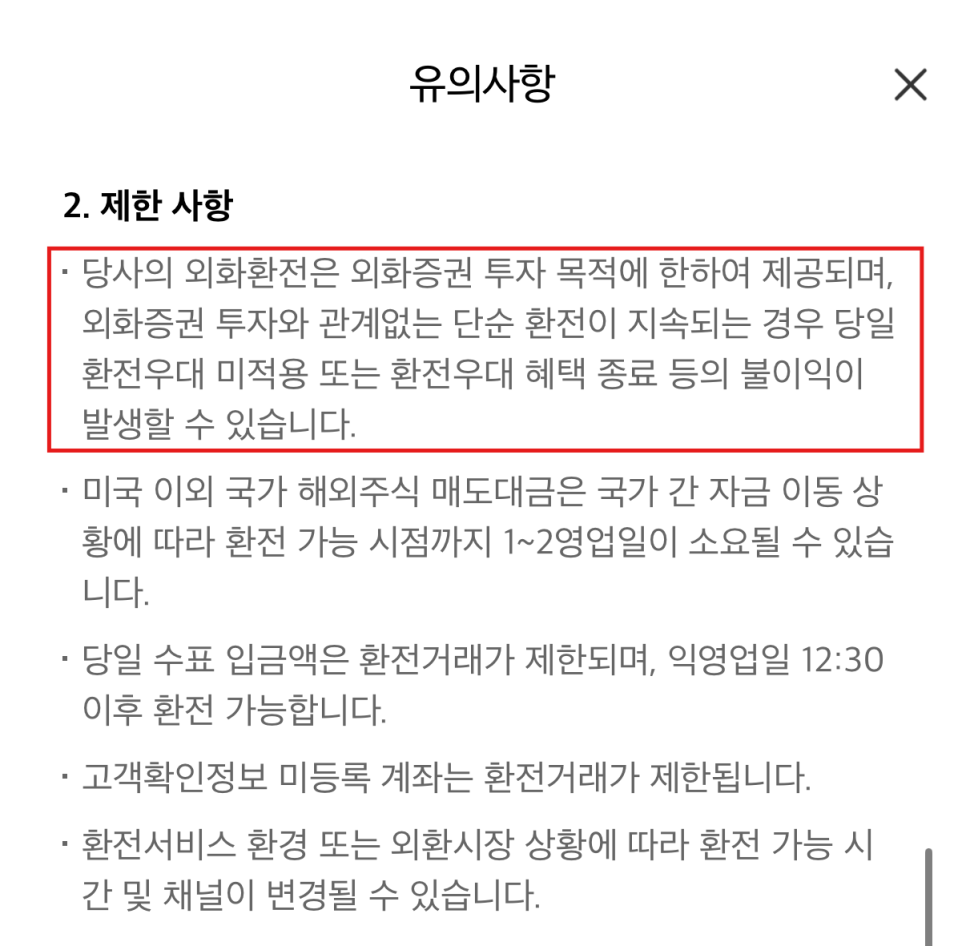
증권사의 경우 은행보다 높은 우대율을 적용해주지만
해외증권투자를 목적으로 하기 때문에
빈번한 환전은 제한될 수 있습니다.
법인의 경우
투자대기를 위해 환전 했지만
투자를 하지 않고 다시 원화환전을 하는 경우
또는 투자목적으로 외화보유 후 원화환전을 하는 경우
발생한 환차익은 법인세 과세대상입니다.
열거된 소득에 대해 과세를 하는 소득세법과 달리
법인은 순자산을 증가한 모든 거래는 과세대상이기 때문입니다.
외화예금 외화RP 달러ELS
외화예금이나 증권사 RP 상품에 가입하여
이자를 수령 하는 경우
환차익에 대하여는 과세하지 않지만
발생한 이자는 원화환산하여
이자소득(원천징수 15.4%_지방소득세포함)으로
과세합니다.
| [예시] 10,000엔 (100엔= 860원 가정) 을 5% 예금이나 RP 가입했다면 500엔의 이자가 발생합니다. 예금만기(이자지급일) 나 RP환매 시 100엔 = 960원이 되었다면 잔액은 이자를 포함하여 10,500 엔이 되며, 이자인 500엔은 원화환산하여 500엔 X 960 /100 = 4800원의 이자소득이 발생합니다. 하지만, 원금 10,000엔을 다시 원화로 환전하면서 얻게 된 100엔당 100원의 환차익은 과세되지 않습니다. |
법인의 경우에는
법인의 자산을 증가시키는 모든 거래에
과세대상이므로 외환차익도 이에 해당하며
위의 예시라면
이자환산액인 4800원 뿐 아니라 환차익 1만원에도
법인의 수익에 포함됩니다.
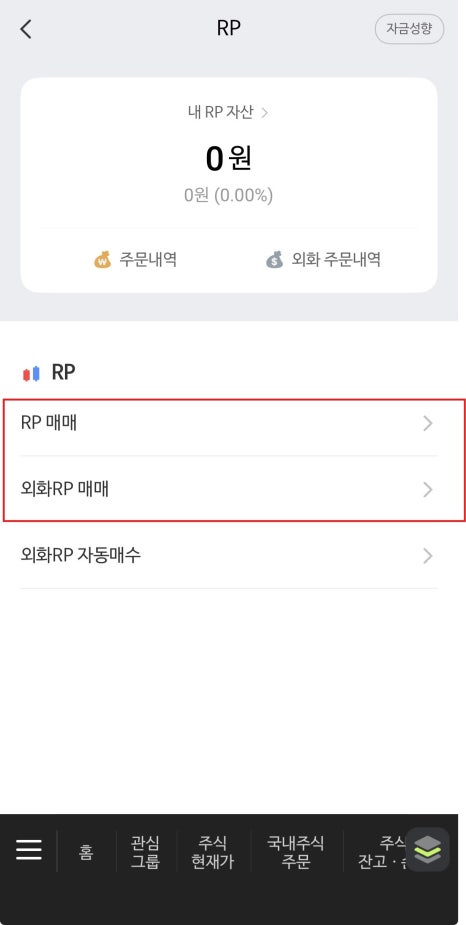
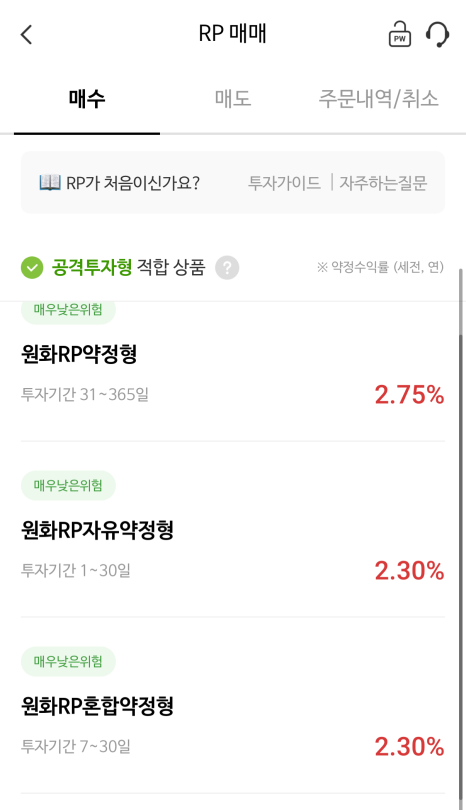
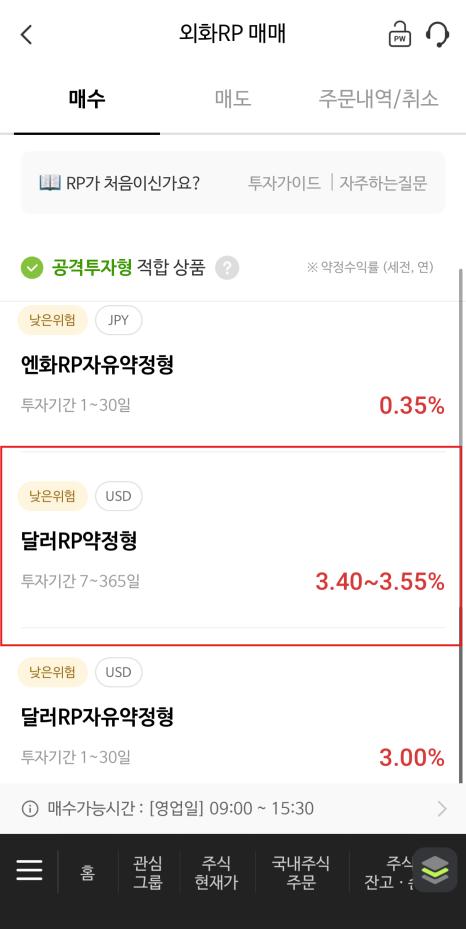
NH투자증권 기준으로 26.8.25 현재
원화RP 보다 달러RP 의 금리가 높네요~
엔RP도 아주 약간의 이자를 지급하고 있고요!
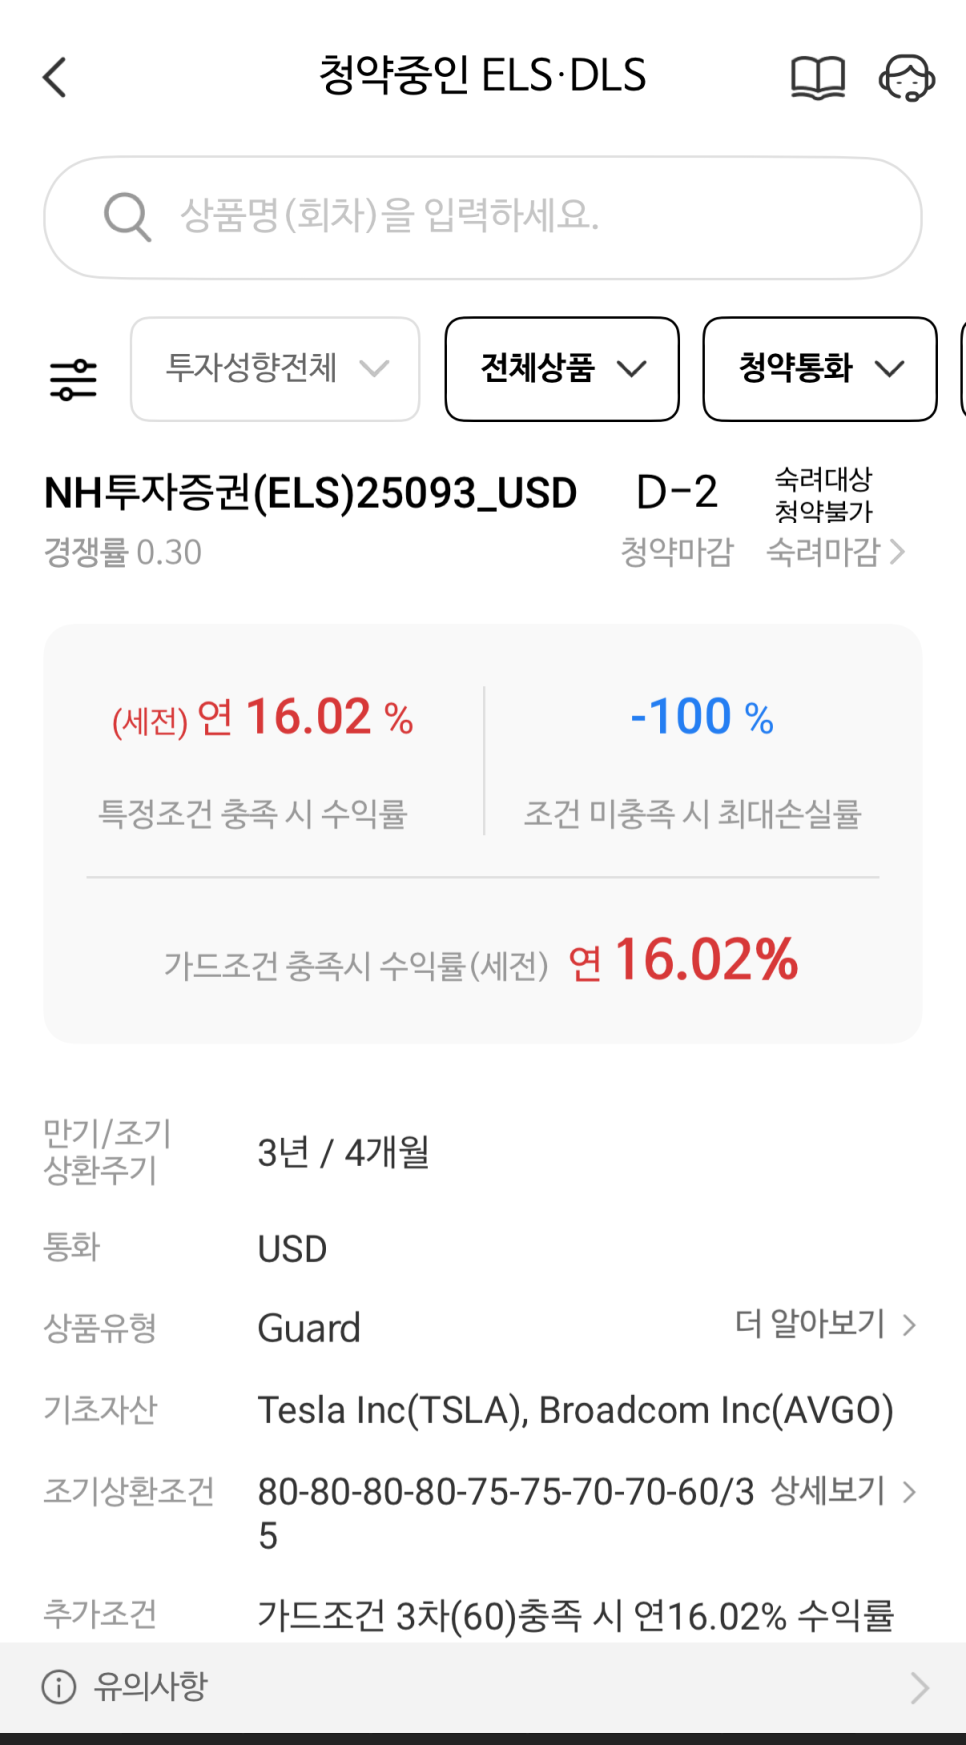
외화로 거래할 수 있는 ELS 도 있습니다.
외화ELS 는 거래는 달러로 하지만
ELS 수익에 대한 원천징수와 소득산정은
원화로 하기 때문에
결국 환차익 또는 환차손이
ELS 원화환산수익에 녹아있습니다.
즉, 외화ELS 의 수익은 모두 배당소득이고
이 배당소득에는 환차손익이 포함되어 있습니다.
법인으로 투자시에도
환손익을 포함한 모든 투자수익이
전액 법인의 소득이고요~
해외주식 해외ETF
해외주식을 보유하는 거 자체가
환으로 인한 수익을 기대할 수 있으니
간접적으로 환에 투자한다고 할 수 있고
달러나 엔화를 추종하는 해외상장ETF 으로
환에 투자할 수 있습니다.
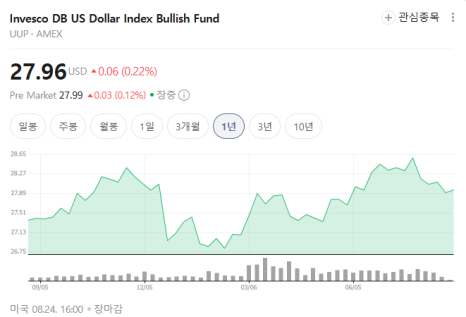
UUP (Invesco DB US Dollar Index Bullish Fund)
달러인덱스(DXY, 유로·엔·파운드 등 6개 통화 대비 달러 가치) 선물을 추종하는 대표 ETF입니다.
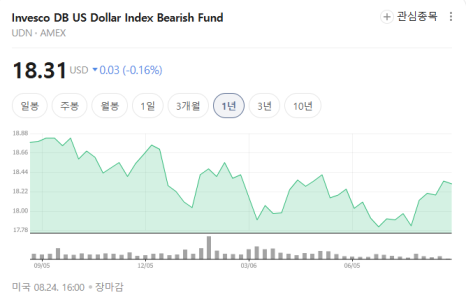
UDN (Invesco DB US Dollar Index Bearish Fund)
UUP와 반대로 달러 약세에 베팅하는 상품입니다.
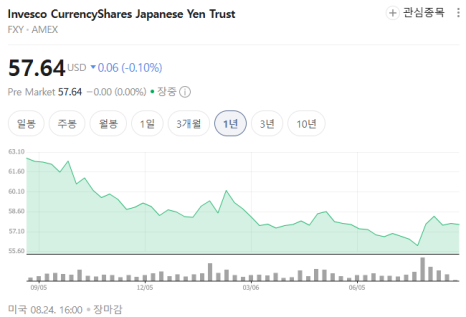
FXY (Invesco CurrencyShares Japanese Yen Trust)
실제 엔화를 신탁으로 보유해 엔/달러 환율을
그대로 따라가는 가장 대표적인 엔화 ETF입니다.
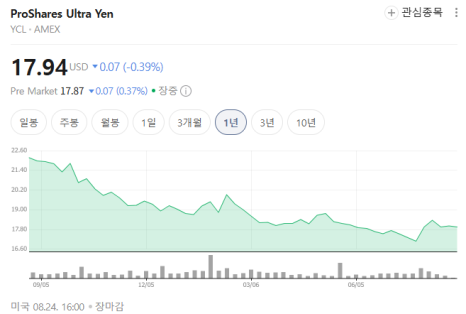
YCL (ProShares Ultra Yen)
엔화 2배 레버리지 ETF입니다.
YCS (ProShares UltraShort Yen)
엔화 -2배 인버스 입니다. .
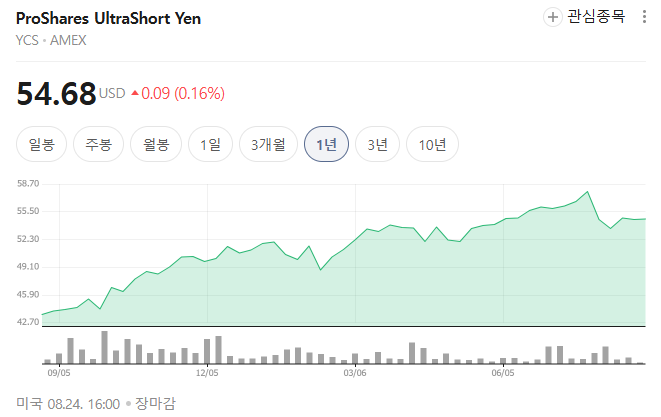
해외상장 주식. ETF 는 개인은
해외주식 양도소득세 대상으로
양도소득을 계산 할 때에는
매수일의 환율을 반영한 매수가격과
매도일의 환율을 반영한 매도가격의 차이를 계산하므로
매수일과 매도일의 환율의 차이가 반영되어
환차익 또는 환차손이 포함됩니다.
법인도 환율을 고려한 양도소득의 계산방법은 동일하고
그 차익에 대해 법인세 과세대상입니다.
국내상장 ETF
국내시장에 상장된 ETF 중에서도
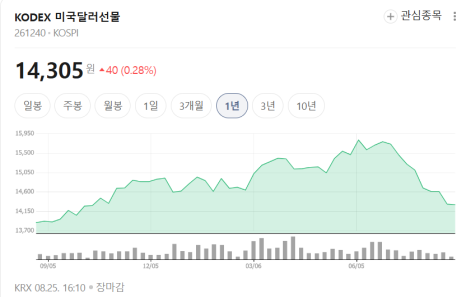
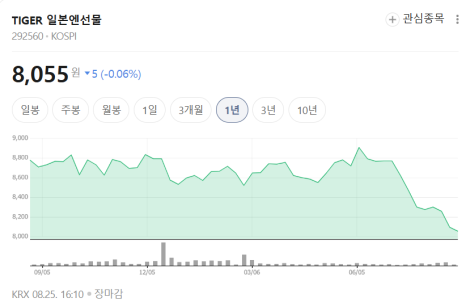
달러와 엔을 추종하는 ETF 가 있습니다.
KODEX 미국달러선물 / TIGER 일본엔선물
KODEX 미국달러선물레버리지
TIGER 미국달러선물레버리지
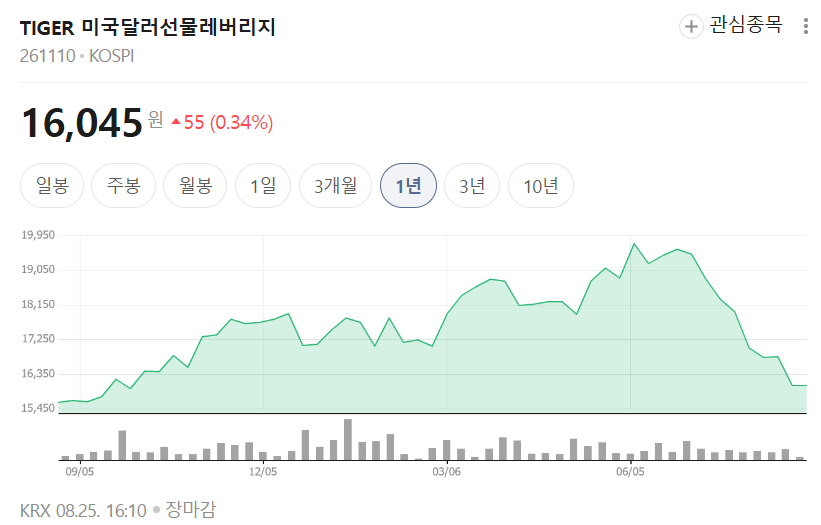
KODEX 미국달러선물인버스
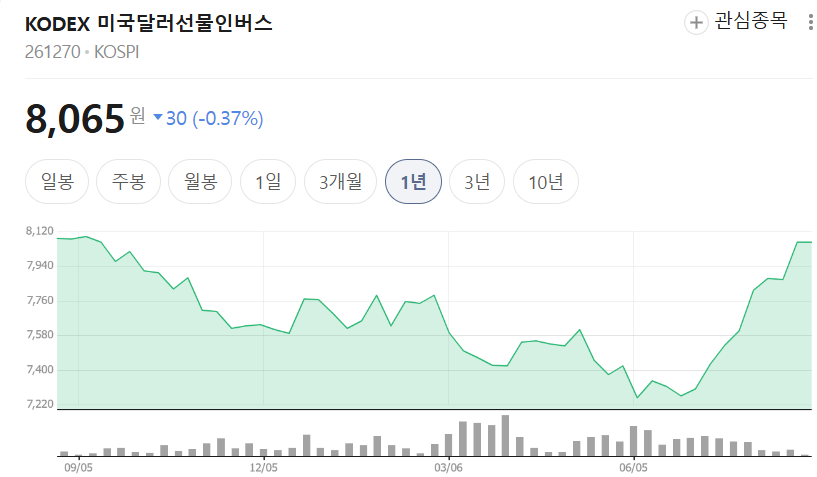
개인이 투자하는 이러한 기타ETF 는
매매차익은 배당소득으로 구분하고
배당소득은 MIN[과표증분, 매매차익] 으로 계산합니다.
환을 추종하는 기타ETF 는
과표증분과 매매차익이 크게 다르지 않아서
수익의 대부분이 배당소득으로 과세됩니다.
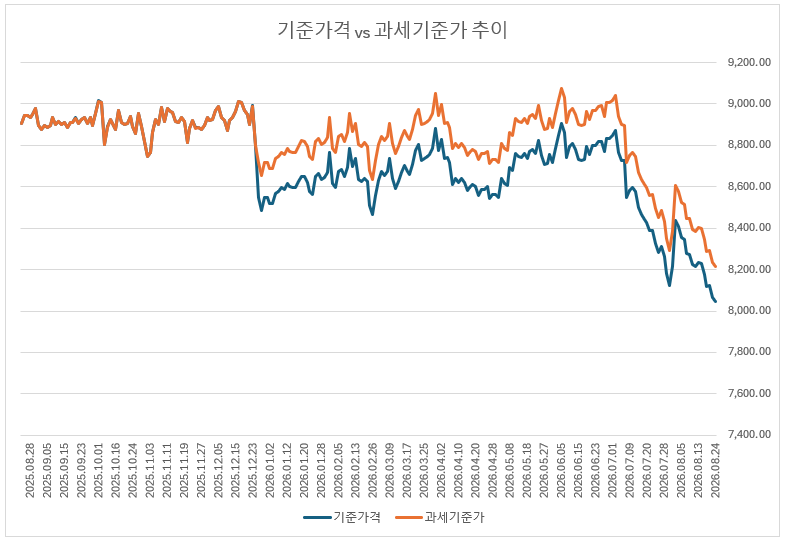
아래의 그래프를 보시면
기준가격과 과세기준가의 움직임이
거의 유사한 것 확인할 수 있습니다,
장중에 기준가로 거래하는 것은 아니지만
과표움직임의 추이가 기준가와 유사하다는 것은
과표증분이 매매차익과 유사하게
움직일 것이란 걸 유추할 수 있습니다.
이런 ETF 는 분배금을 목적으로 투자하는 것은 아니지만
분배금이 있다면 배당소득으로 과세합니다.
법인은 과표기준가를 고려하지 않고
차익난 금액이 법인소득이 됩니다.
법인에서 해당 ETF 의 보유 목적에 따라
자산계정을 구분하게 되고
보통은 단기매매증권처분손익으로
처리합니다.
법인에서 보유한 기타ETF 에서
분배금을 받게 된다면
법인의 소득에 합산되며
배당금수익으로 처리하게 됩니다.
그 간의 경험상 1300원대의 달러와 860원대의 엔화는
투자하기에는 꽤 괜찮은 환율이었는데요
이번에도 비슷한 움직임을 보일지는
저도 관심있게 지켜보고 있습니다.
큰 금액은 아니지만
엔 실물과 엔선물ETF 는 투자하고 있고요~
달러나 환에 투자를 고민하는 투자자가 있다면
다양한 투자상품, 상품의 과세방법, 투자주체 별 과세방법, 그리고 나의 현재 소득의 구성과
향후 발생예정인 금융소득 등을
함께 고려해 보는 것이 좋을 것 같습니다.
상담이 필요하시면
아래의 카톡으로 연락주세요~