ETF 분배금 세금 뽀개기 (과표기준가와 과세유보금액)
황혜린 세무사 · 인베스트 세무회계
안녕하세요 인베스트세무회계 황혜린 세무사 입니다.
좋은 내용의 자료가 있어서 공유 겸
부연설명을 추가하여
ETF 분배금의 과세방법에 대해
매우 디테일하게 알려드립니다.
각 ETF 운용사에서는 자료 발간이 활발한데요
특히 TIGER, KODEX, ACE 의
발간자료가 참 잘되어 있습니다.
저도 상담이나 교육 자료로 자주 활용하고
운용전문가 + 세무전문가가
오탈자 하나까지 잡아가면서 만들었을 책이라서
내용이 상당히 디테일 하고
신경을 많이 쓴 티가 납니다.
증권사 다닐때 이런 발간자료 하나 내려면
진짜 같은 내용을 몇 번을 보는지 모를정도로
목차짜서 내용 넣고 검수하고..무한반복합니다.
그래서 이런 자료 볼때마다
그들의 노고에 매우 감사하면서
이제는 외부 사람으로 잘 활용하고 있습니다~
ETF 분배금 세금 뽀개기
ETF 투자 하여 분배금을 받는 경우
배당소득이 어떻게 계산될까요?
받은 금액 그대로 과세하면 참 편한데
ETF 는 받은 금액 그대로가 아닌
분배수익에 대해 과세대상분배금과 과표기준가 증분 중 더 적은 금액을 기준으로 과세합니다.
MIN [ 과세대상분배금, 과표기준가 증분]
과세대상 분배금
과세대상 분배금
= Min ( 과표기준가 - 최초발행가, 분배금 )
ETF 가 처음 만들어질 때의 가격(최초발행가)보다
과표기준가가 얼마나 올랐는지를 보고
그 오른 만큼만 분배금 중에서
과세대상으로 잡겠다는 겁니다.
최초발행가 10,000원, 분배금 500원이라고 가정하고
과표기준가가 각각 다른 경우를 비교해 보면
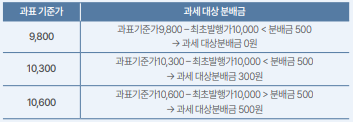
과표기준가가 일단 1만원은 넘어야 분배금과 비교해서
과세대상 분배금이 확정되는 것이지요~
따라서 과표기준가에 따라
똑같이 분배금 500원을 받았는데
과표기준가에 따라 과세대상이
0원 / 300원 / 500원으로 달라집니다.
과표기준가 증분
과표기준가 증분
= 분배금 지급 전 과표기준가
- 매수 시 과표기준가
과표기준가는
ETF 가 담고 있는 자산 가운데
"과세대상 자산만" 을 평가해서 산정한 기준가입니다.
기준가는 ETF 안의 자산을 전부 평가한 가격이고
과표기준가는 그 중 세금이 붙는 자산만 골라서 평가한 가격이기 때문에
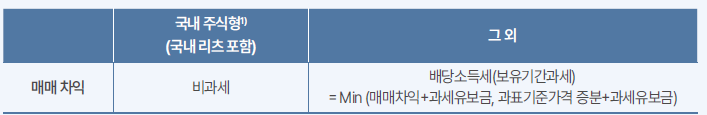
- 국내 상장 주식 (국내 리츠 포함) 매매차익
- 국내 장내 파생상품 매매차익은 비과세는
과표기준라서 과표기준가에 가산되지 않습니다.
그래서 기준가와 과표기준가는 서로 다르게 움직입니다.
과표기준가는 각 운용사 홈페이지 혹은
HTS, MTS 에서 확인 가능합니다.
과세유보금액의 등장
앞에서 본 것처럼
Min [ 과세대상분배금, 과표기준가 증분 ]
을 계산했더니
더 적은 금액이 '0' 이 되는 경우가 있습니다.
이러면 분배금을 받았는데 세금이 안 붙습니다.
"오 좋은데?" 하실 수 있는데
끝난 게 아니라는 점.
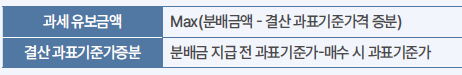
세금이 안 붙은 분배금은
'과세유보금액' 으로 처리되어서
나중에 ETF 를 매도할 때 더해져서 과세됩니다.
이 과세유보금액 때문에 고객의 민원이
종종 발생한 경험이 있습니다.
이 유보금액이 어디에 보이는 금액이 아니다 보니
매도 시 생각지 못한 소득이 튀어나오거든요!
증권사도 운용사로부터 과표를 받아서 쓰기 때문에
운용사에 물어보면
유보금액때문에 소득이 발생한 거라는
설명을 듣게됩니다.
과세유보금이 있을 때 ETF 매도 시 세금
유보금이 있다면 ETF 매매차익에 대한 배당소득 산정은
MIN[매매차익+과세유보금, 과표기준가격 증분 +과세유보금] 으로 계산됩니다.
복잡하지요?
일단 과세유보금도 수기계산이 필요하고
투자자가 매수매도한 가격과
매수매도한 날의 과표가 다를테니
항상 과세유보금이 배당소득을
구성한다고 말할 수는 없습니다.
그래서 ETF분배금 세금을 설명할 때
유보금의 존재를 지우고
주로 설명을 하게 되고요~
두개의 예시가 있습니다.
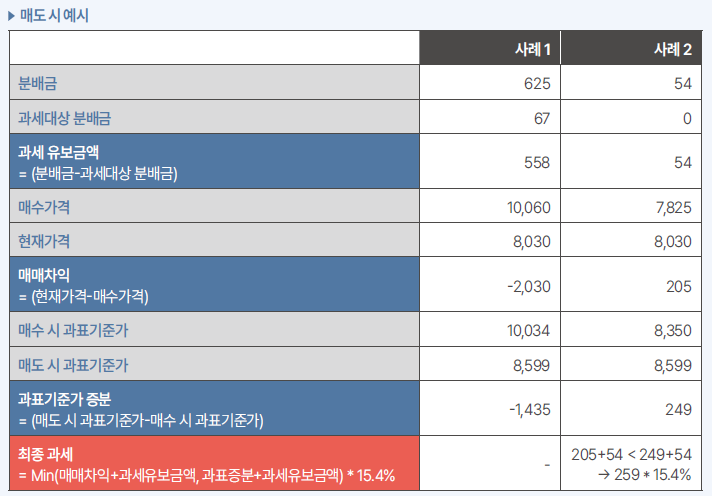
사례1)
매수 후 가격이 계속 하락해서 매매차손과 과표증분도 음인 경우
과세유보금이 있어도 발생하는 배당소득이 없을 수 있습니다.
사례2)
과세유보금액이 있었고
매매차익과 과표증분이 있었다면 과세유보금액을 포함해서 배당소득이 산정됩니다.
이 글을 쓰면서 ETF 하나가 계속 생각이 났는데요~
ACE 미국30년국채액티브(H)
미국30년채 기초자산이라서 월분배금이 있고
과표가 지속적으로 0인 종목입니다.
그 간 과표기준가 증분이 음수여서
분배금 지급 시 항상 과표가 없었을텐데요~
이 종목 그럼 나중에 매도하면 배당소득 어떻게 잡힐지.
시뮬을 좀 하면서 정리를 해야겠다고
생각이 들더라고요!
내용이 길어져서 다음 포스트에서 말씀드릴게요
궁금하시면 이웃추가 후 새글을 기다려주세요~
과세유보금액이
일상적으로 등장하는 것은 아닙니다.
그랬다면 이미 ETF 분배금 받는 투자자들 사이에서
난리가 났겠죠
생각치 못했던 배당소득이
매도 시 튀어나왔을 테니깐요~~
분배금의 원천이 과세대상이 아니어서
과표가 안잡히는 것과는
관계가 없는 이야기이고요.
과세유보금액이 생길확률이 높은 ETF 는
주로 과표가 지속적으로 하락하는 ETF인데
분배금의 원천이 과세대상인 ETF 라고 볼수 있습니다.
다양한 ETF 를 활용하여
월배당 세팅을 하고자 하는 투자자가
알아두면 좋을 내용인데
ETF 분배금 중 과세유보금액에 대해서
디테일하게 설명한 적이 없어서
ACE 자료를 활용해서 자세하게 풀어봤습니다.