ACE미국30년국채ETF 배당소득이 없는 이유와 과세유보금액
황혜린 세무사 · 인베스트 세무회계
안녕하세요 인베스트세무회계 황혜린 세무사 입니다.
ACE미국30년국채액티브(H)의 분배금에 대해
배당소득이 발생하지 않고 있습니다.
그 이유에 대해서는
분배금의 과세방법을 다룬
지난포스트에서 자세히 설명을 드렸습니다.
↓↓↓↓↓↓↓↓
ETF 분배금 세금 뽀개기 (과표기준가와 과세유보금액)blog.naver.com
이론을 알았으니
ACE미국30년국채액티브(H) 의
실제 과세대상분배금과 과표기준가를 한번 찾아보고
투자기간에 따라
과세유보금액이 발생하는지
실제 배당소득은 어떻게 발생했는지
시뮬레이션을 통한 두 가지 사례를 공유합니다.
ETF 분배금 과세방법
분배금에 대한 배당소득은
Min [ 과세대상분배금, 과표기준가 증분 ]
× 15.4% 입니다.
두 값 중 더 적은 금액을 기준으로 과세하기 때문에
과표기준가가 하락하는 구간에서는
분배금을 받아도 과세표준이 0이 됩니다.
분배금에 대해서는 '과세유보금액'으로 쌓여 있다가
ETF를 매도할 때 정산됩니다.
MAX(0, MIN[매매차익+유보금, 과표증분+유보금])
ACE미국30년국채액티브(H)ETF 의 분배금과 세금
ACE 미국30년국채액티브(H), 종목코드 453850.
미국 30년 국채를 담은 환헤지형 월분배 ETF입니다.
이 ETF 의 분배금에 대한 주당과세표준액과
매일의 과표기준가는 ACE 홈페이지에서 확인할 수 있습니다.
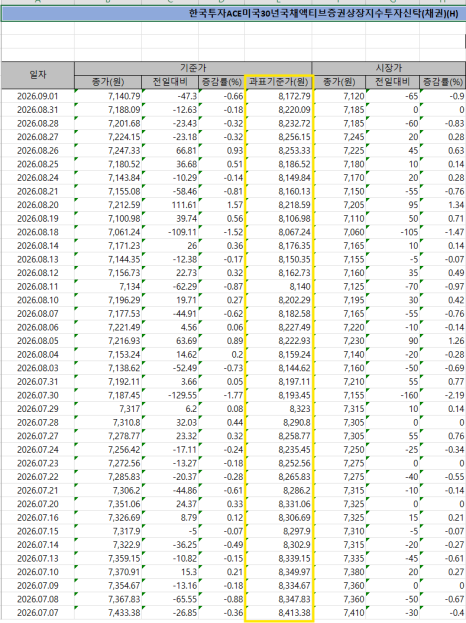
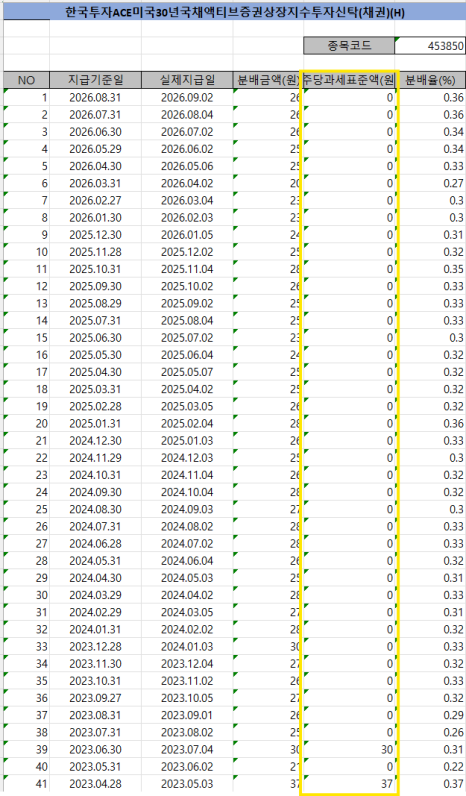
분배금에 대해 주당 과세표준액이
대부분 0원입니다.
분배금은 꾸준히 지급되었는데
대부분의 기간동안 과표기준가가 최초발행가인
1만원을 넘지 못했기 때문에
과세대상 분배금이 발생할 수 없었습니다.
과세대상분배금
= Min ( 과표기준가 - 최초발행가, 분배금 )
투자자 입장에서는 분배금이 들어오는데
배당소득이 잡히지 않았고
그 기간이 꽤 길어지고 있어요.
그래서, 과세유보금액이 쌓여있게 됩니다.
시뮬레이션은
그 날의 시장가로 매수매도 했다고 가정하고
제가 계산한 숫자는 예시일 뿐이니
본인의 케이스가 있다면
직접 숫자를 찾아서 계산해보셔야 해요~
CASE#1. 2년반 보유 후 손실매도
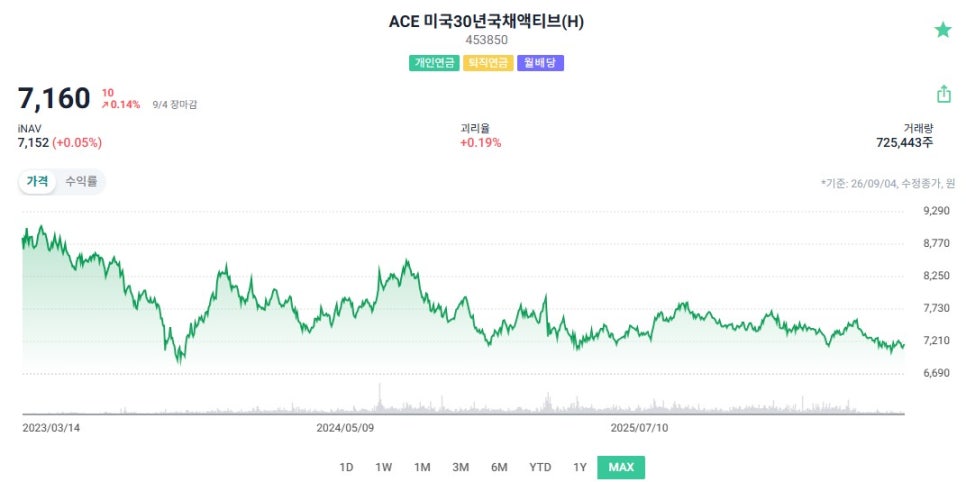
2024.1.31 시장가 매수해서
분배금 받으며 2년 반 보유
지난 8월 말 매도를 했다면?
보유기간동안 발생한 분배금은
그 동안 배당소득으로 과세된 적이 없어
과세유보금액이 되고
과표증분과 매매차익에
이 과세유보금액이 반영한 후를 보면
유보금액보다 매매차손액이 크다보니
과세유보금액이 있음에도
배당소득과 세금은 발생할 수 없습니다.
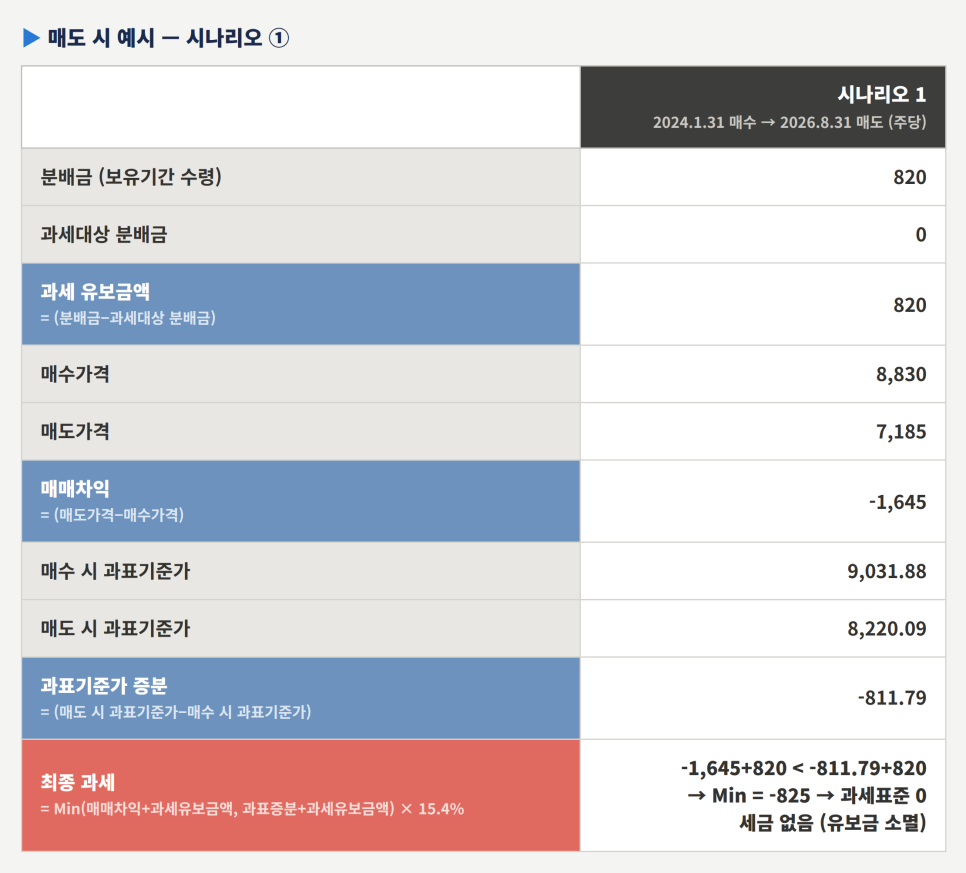
장기간동안 기준가가 하락하는 ETF 여서
대부분은 이러한 케이스에 해당할거같습니다만
아닌 경우도 있습니다.
CASE#2. 본전 매도
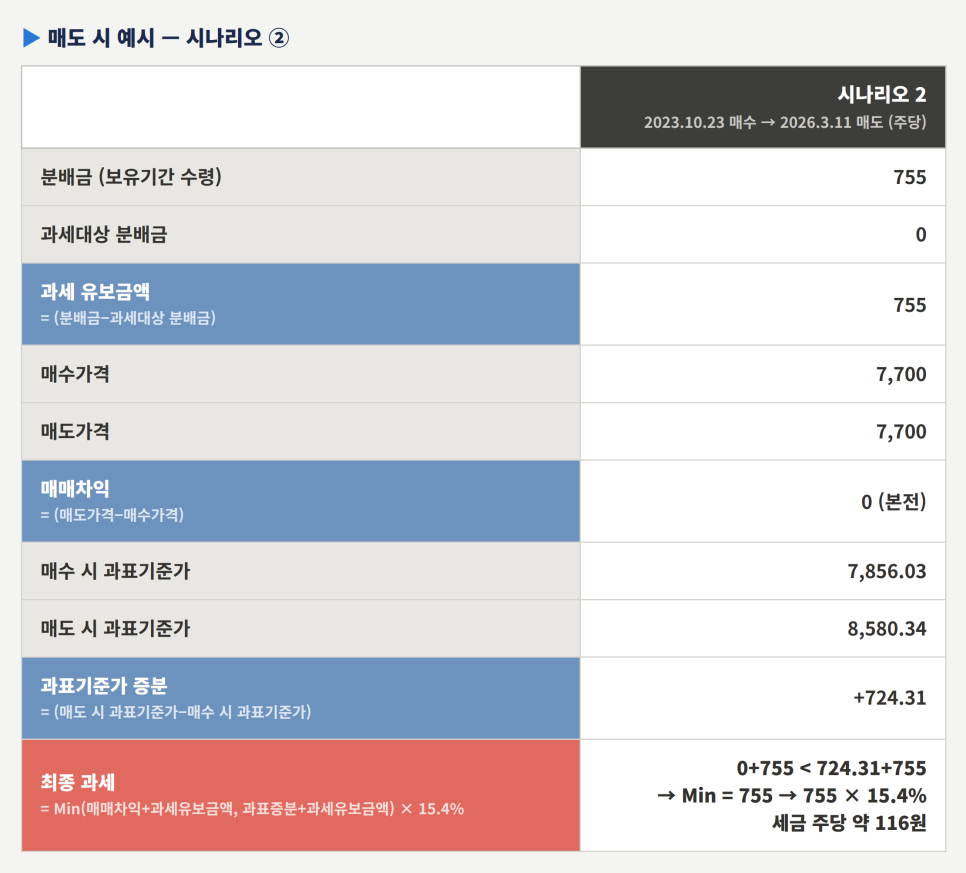
2023.10.23시장가 매수해서
분배금 받으며 지난 8월 말 본전에
매도를 했다면?
23.10월 매수해서 꽤 오랜기간 보유하다가
이익없이 매도를 하였습니다.
분배금에 대해 과세유보금액이 있었고
최종 과세액은 매매차익 0원에
과세유보금액이 반영되어
유보된 분배금만큼 ETF 매도 시 과세가 됩니다.
분배금 받을 때 매도 시 과세가 될거라고
예상을 못했을거라.
억울?하다고 생각이 들 수도 있겠지만
ETF 분배금의 과세방법이 이러하니
안내야 할 세금을 내는 것은 아닙니다.
결과적으로
채권ETF 처럼 분배금의 원천이 과세대상인데
과표기준가가 지속적으로 하락해 온 ETF 라면
이 종목처럼 과세유보금액이 쌓여 있을
가능성이 있습니다.
이 경우 분배금을 받을 때에는
배당소득이 잡히지 않지만
실제 매도 시 유보금액이 매매손실보다 크다면
일부 배당소득이 발생할 거고
손실이 아니라 차익이 있으면서 매도했다면
그동안 유보된 분배금에 대해
배당소득으로 과세됩니다.
최근 미국30년국채에
대해 관심이 올라가고 있는 거 같아서
관련 ETF 에 대한 세금을 정리해보았습니다.
과세유보금액에 대해서는
케이스가 생각보다 많지는 않아서
이를 인지하고 있는 투자자들은
많지 않을거라 생각됩니다만
이 글을 보신 투자자분들은
ETF 분배금에 대한 금융소득 관리를 위해
과세유보금액에 대해 기억해 두시면 좋을거 같아요~
ETF 분배금과 배당소득
금융소득의 관리
절세계좌의 활용 등
금융관련 세금에 궁금한 점이 있다면
상담신청해주세요.